Um projeto imobiliário baseia-se em uma sequência de decisões técnicas, financeiras e regulatórias. Cada etapa mal calibrada pode atrasar um cronograma em vários meses ou sobrecarregar um orçamento em vários milhares de euros. Ter sucesso em um projeto imobiliário pressupõe dominar alguns mecanismos precisos antes de assinar qualquer coisa.
Auditoria energética obrigatória: o diagnóstico que muda o jogo para uma compra imobiliária
Desde 1º de janeiro de 2025, a venda de uma casa individual ou de um imóvel em monopropriedade classificado E no DPE impõe uma auditoria energética regulamentar. Essa obrigação já existia para as classes F e G desde 2023. Agora, ela abrange uma parte bem mais ampla do parque residencial francês.
Essa auditoria deve ser realizada por um profissional certificado e apresentada na primeira visita ao imóvel. Em seguida, é anexada ao dossiê de diagnóstico técnico e depois à promessa de venda. Para um comprador, isso significa duas coisas: verificar sistematicamente a classe DPE do imóvel em questão e incluir no orçamento o custo dessa auditoria se o rótulo for E, F ou G.
Esse ponto tem uma consequência direta na negociação do preço. Um imóvel classificado E com uma auditoria revelando a necessidade de reformas pesadas torna-se uma poderosa alavanca de negociação. Ignorar esse documento é comprar sem conhecer o verdadeiro custo de uso do imóvel. Os anúncios publicados em plataformas como immoplanet.fr geralmente exibem a classe energética, o que permite uma primeira triagem antes mesmo da visita.
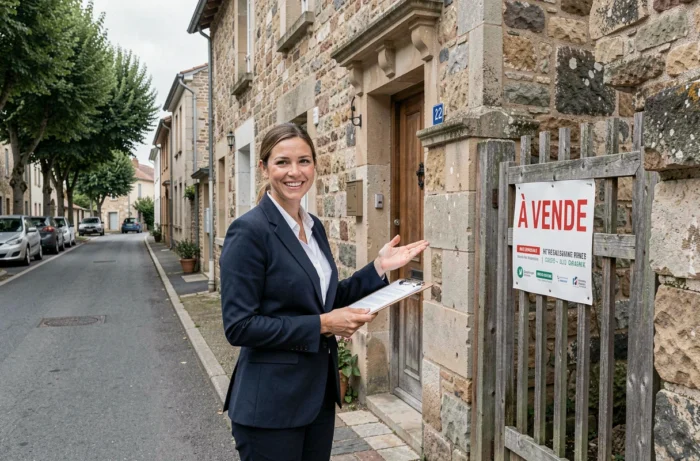
Calendário DPE e proibições de locação: antecipar o valor de um investimento locativo
O DPE não serve apenas para informar o comprador. Ele condiciona agora a possibilidade mesmo de alugar um imóvel. Os imóveis classificados como G já estão proibidos de locação. As classes F seguirão, e depois as classes E, de acordo com um calendário progressivo que se estende até 2034.
Um imóvel locativo classificado F ou G perde sua rentabilidade se não for renovado antes do prazo. Esse é um parâmetro que muitos investidores subestimam no momento da compra. Eles raciocinam sobre o rendimento locativo bruto sem integrar o custo de adequação energética.
Antes de qualquer investimento locativo, é necessário cruzar três dados:
- A classe DPE atual do imóvel e a natureza das obras recomendadas pela auditoria energética
- O calendário regulatório de proibição de locação correspondente a essa classe
- O montante estimado das obras de renovação em relação ao aluguel anual previsível
Esse cálculo permite distinguir um bom negócio aparente de um buraco financeiro. Um apartamento barato classificado como F em uma área de alta demanda pode parecer atraente, mas a fatura de renovação pode absorver vários anos de aluguéis.
Crédito imobiliário: entender os mecanismos que determinam sua capacidade de empréstimo
A produção de crédito imobiliário aumentou quase 30% em 2025 em relação ao ano anterior. Essa recuperação reflete um relaxamento relativo das condições de concessão, mas as regras prudenciais permanecem rigorosas.
A taxa de endividamento máxima permanece limitada a 35% da renda líquida, incluindo o seguro do empréstimo. A duração máxima do empréstimo é fixada em 25 anos (27 anos para uma compra no novo com carência). Essas normas, definidas pelo Alto Conselho de Estabilidade Financeira, não são negociáveis.
O orçamento real de uma compra sempre ultrapassa o preço exibido. É necessário adicionar os custos de cartório (significativamente mais altos no antigo do que no novo), eventuais honorários de agência, o custo da garantia do empréstimo e as taxas bancárias. Não integrá-los desde o início distorce toda a projeção financeira.
Taxa fixa ou taxa variável: uma escolha estruturante
Na França, quase todos os tomadores de empréstimos optam por uma taxa fixa. Essa escolha garante uma mensalidade estável durante toda a duração do empréstimo. A taxa variável, indexada a um índice de referência, expõe a aumentos nas mensalidades em caso de elevação das taxas de juros.
Para uma primeira compra, a taxa fixa continua sendo a escolha mais clara. Ela permite planejar um orçamento habitacional sem surpresas ao longo de 20 ou 25 anos.
Custos de cartório e custos ocultos: o que o preço de venda não diz
Os custos de cartório constituem a parte mais frequentemente subestimada pelos compradores. No antigo, eles representam uma parte significativa do preço de compra. No novo, eles são sensivelmente reduzidos. Essa diferença pode pesar muito em um orçamento apertado.
Além dos custos de cartório, vários custos passam despercebidos:
- As taxas de condomínio, cujo valor varia muito de acordo com a idade e a manutenção do edifício
- A taxa predial, que aumentou em muitas comunas nos últimos anos
- As obras aprovadas ou futuras no condomínio, consultáveis nas atas da assembleia geral
- O custo de uma eventual adequação energética se o DPE for desfavorável
Solicitar as três últimas atas da assembleia geral antes de assinar permite identificar despesas futuras que o vendedor não mencionou. Uma reforma de fachada aprovada, mas ainda não convocada, pode representar vários milhares de euros.
Simulação global antes do compromisso
Antes de formular uma oferta de compra, é útil colocar todos os custos em uma tabela simples: preço de compra, custos de cartório, obras identificadas, taxas anuais, taxa predial, mensalidade do crédito. Essa visão consolidada evita surpresas desagradáveis após a assinatura do compromisso.
Um projeto imobiliário conduzido com método baseia-se menos na intuição do que na verificação sistemática de cada item de despesa. A auditoria energética, o calendário DPE e os custos adicionais constituem três ângulos que a maioria dos compradores descobre tarde demais. Integrá-los desde a fase de pesquisa transforma um processo estressante em uma decisão controlada.